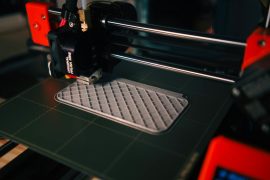
”Kan min sidoinkomst med 3D-utskrift faktiskt betala för pensionen?” Det kan det, men inte på det sätt som YouTube-miniatyrerna får det att låta. En printfarm som surrar i garaget är ett litet företag, och småföretag finansierar pensioneringar genom tråkiga, medvetna val – marginaler, skatter och vad man gör med vinsten efter att filamenträkningen är betald.
Om du kör en Bambu-vägg, ett ställ med Prusas eller en enda trasig Ender som betalar sig själv två gånger i månaden på Etsy, är frågorna nedan de som är värda att besvara innan maskinerna är värda att svara på.
Är en tryckerigård verkligen ett pensionsfordon
Skrivarna är det inte – men verksamheten runt dem gör det. En skrivare går i värde, en hotend går sönder, blir utklassad av nästa års modell och hamnar så småningom på Marketplace för en tredjedel av vad du betalade. Munstycken slits. Remmarna töjs ut. Ingenting med själva hårdvaran är problematiskt.
Det som förvärrar det är de pengar butiken förlorar när den drivs som ett företag. Varje vinstdollar du för in på ett skatteförmånligt konto, istället för den fjärde X1C:n, är en dollar som arbetar för dig i trettio år. Tryckeriet är motorn. Pensionskontot är svänghjulet.
Hur tar man egentligen ut pengar utan att förstöra skatten?
Det är här de flesta tillverkare och operatörer lämnar pengar kvar. Om butiken är en enskild firma eller ett enskilt aktiebolag, träffar vinsten din personliga avkastning oavsett om du spenderar den eller inte, så frågan är inte om du ska betala skatt – utan vad du ska göra med det som blir kvar.
- Solo 401(k)Byggt för enmansföretag. Du kan bidra både som anställd och som arbetsgivare, vilket gör att en lönsam tryckeripark kan hysa en rejäl slant under ett bra år.
- SEP-IRAEnklare pappersarbete än en Solo 401(k), endast arbetsgivaravgifter. En rimlig standard om du inte vill hantera plandokument.
- Roth IRAFinansierat med pengar du redan har betalat skatt på. Användbart under de första åren när butikens inkomst är låg och din skatteklass är svag.
- HSAOm du har en plan med hög självrisk är detta det mest skatteförmånliga kontot i koden. Trippelt skattefritt, och efter 65 fungerar det som en IRA för icke-medicinska uttag.
Håll koll på AMT om butiken har ett utbrottsår – undantaget för 2026 är 90 100 dollar för enskilda skattebetalare och 140 200 dollar för gemensamma skattebetalare, och sidoinkomster kan driva höginkomsttagare in i den zonen snabbare än de förväntar sig.
Vad som räknas som en verklig affärskostnad
Skrivaren, filamentet, hartset, tvätt- och härdstationerna, CAD-abonnemang, utbytesmunstycken, hyllorna, höljet, dammsugaren som är dedikerad till verkstaden, den del av ditt internet och din strömförsörjning som är kopplad till verksamheten – allt är tillåtet om verkstaden är en riktig verksamhet och bokföringen är ren. ”Ren” betyder ett separat bankkonto och ett kvittospår, inte en skokartong.
Avsnitt 179 låter dig kostnadsföra kvalificerad utrustning det år du köper den istället för att avskriva den över flera år. Användbart, men också lätt att missbruka.
Att köpa en skrivare i december för att "det är en avskrivning" sparar bara din marginalskatt på köpet – du spenderade fortfarande de andra 70+ centen på dollarn. Köp maskinen när verkstaden behöver kapaciteten, inte när TurboTax ger dig skuldkänslor.
Hur mycket av vinsten borde egentligen gå till pensionen
Det finns ingen magisk procentandel, men en hälsosam butik ser ut ungefär så här: ha en kassabuffert som täcker tre till sex månaders fasta personliga utgifter, byt ut förbrukningsvaror och sätt undan till nästa skrivare, och lägg sedan in en fast procentandel av återstående vinst på ett pensionskonto innan du ser den på ditt checksaldo.
Automatisera överföringen. Viljestyrka är en dålig pensionsplan. De som slutar med riktiga pengar vid 60 är inte de som hade det största fjärde kvartalet – de är de som flyttade en andel av toppen varje månad i femton år utan att omförhandla med sig själva.
När är det dags att ta in någon som gör detta för sitt uppehälle
Någonstans mellan "butiken klarade femsiffriga belopp i år" och "butiken står nu för merparten av min inkomst" går matematiken bortom vad ett bra kalkylblad kan hantera. Val av företag, kvartalsvis beräknade skatter, val av pensionsplan och hur företaget hanterar det om något händer dig börjar alla interagera.
Det är då du borde prata med en finansiell planerare som arbetar med småföretagare istället för att googla.