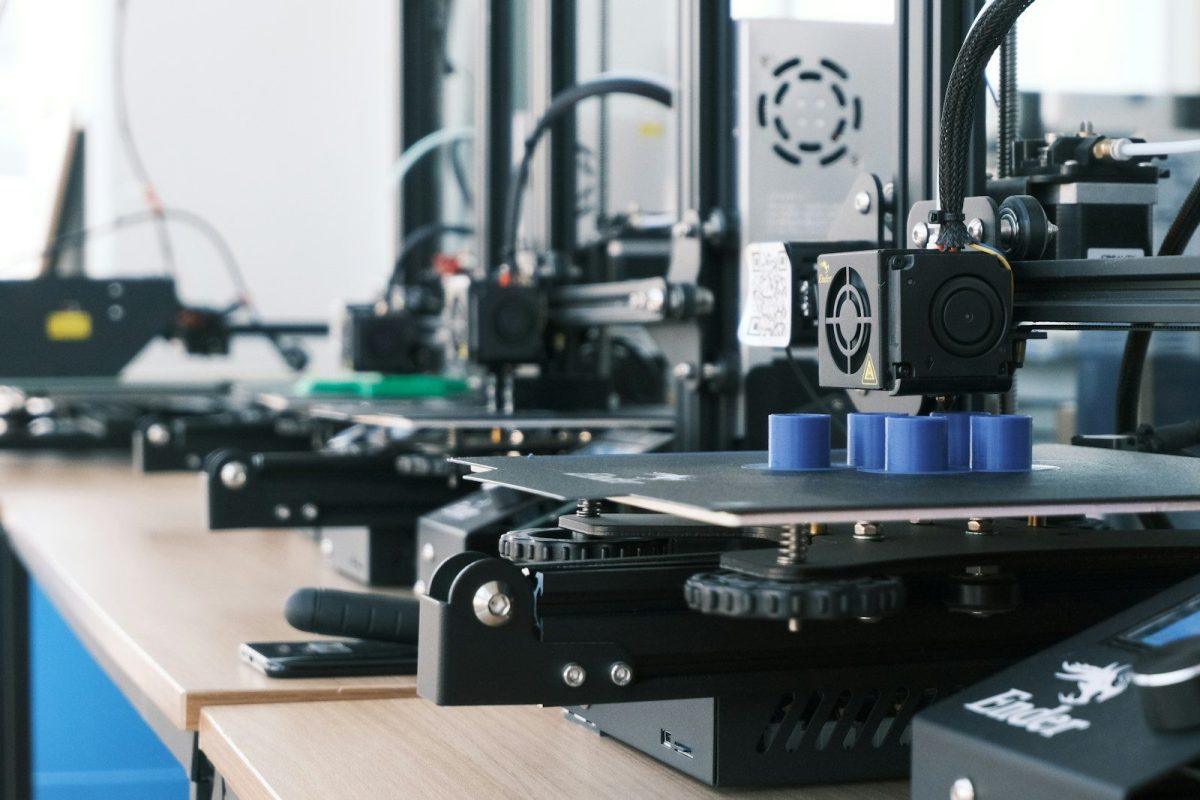
"La mia attività secondaria di stampa 3D può davvero garantirmi la pensione?" Sì, ma non nel modo in cui lo fanno sembrare le miniature di YouTube. Una piccola azienda di stampa 3D allestita in garage è una piccola impresa, e le piccole imprese finanziano la pensione attraverso scelte concrete e ponderate: margini di profitto, tasse e come si utilizza l'utile dopo aver pagato il costo del filamento.
Se gestite una parete Bambu, un rack di Prusa o una singola Ender malconcia che si ripaga da sola due volte al mese su Etsy, le domande che seguono sono quelle a cui vale la pena rispondere prima ancora di pensare alle macchine stesse.
Una tipografia è davvero un mezzo per andare in pensione?
Le stampanti in sé non lo sono, ma il business che le circonda sì. Una stampante si deprezza, si rompe l'estrusore, viene superata dal modello dell'anno successivo e alla fine finisce su Marketplace a un terzo di quanto l'hai pagata. Gli ugelli si usurano. Le cinghie si allungano. Nessun componente hardware in sé si usura progressivamente.
Ciò che si moltiplica è il denaro che il negozio genera quando viene gestito come un'azienda. Ogni dollaro di profitto che investi in un conto con agevolazioni fiscali, invece che in un quarto conto X1C, è un dollaro che lavorerà per te tra trent'anni. La tipografia è il motore. Il conto pensionistico è il volano.
Come si fa a prelevare denaro senza compromettere la propria situazione fiscale?
È qui che la maggior parte dei creatori-gestori si lascia sfuggire delle opportunità di guadagno. Se l'attività è una ditta individuale o una LLC a socio unico, il profitto incide sulla dichiarazione dei redditi personale, che lo si spenda o meno, quindi la questione non è se pagare le tasse, ma cosa fare con ciò che rimane.
- Solo 401 (k)Ideale per le attività individuali. Puoi contribuire sia come dipendente che come datore di lavoro, il che permette a una tipografia redditizia di assicurarsi una fetta consistente di reddito in un buon anno.
- SET-IRAProcedure burocratiche più semplici rispetto a un Solo 401(k), con soli contributi del datore di lavoro. Una scelta ragionevole se non si desidera gestire la documentazione del piano.
- Roth IRAFinanziato con denaro su cui hai già pagato le tasse. Utile nei primi anni, quando il fatturato del negozio è basso e la tua aliquota fiscale è più bassa.
- HSASe hai un piano con franchigia elevata, questo è il conto con i maggiori vantaggi fiscali previsti dal codice. Tripla esenzione fiscale, e dopo i 65 anni funziona come un IRA per i prelievi non a scopo medico.
Attenzione all'AMT se il negozio ha un anno eccezionale: l'esenzione per il 2026 è di 90,100 dollari per i contribuenti single e di 140,200 dollari per le coppie sposate, e i redditi extra possono spingere i contribuenti con redditi elevati in quella fascia più velocemente di quanto si aspettino.
Cosa si intende per spesa aziendale reale?
La stampante, il filamento, la resina, le stazioni di lavaggio e polimerizzazione, gli abbonamenti CAD, gli ugelli di ricambio, gli scaffali, il locale, l'aspirapolvere dedicato all'officina, la porzione di internet e di energia elettrica collegata all'attività: tutto è lecito se l'officina è un'attività commerciale reale e la contabilità è in ordine. "In ordine" significa avere un conto corrente bancario separato e una traccia di ricevute, non una scatola di scarpe.
La Sezione 179 consente di dedurre le spese relative alle attrezzature ammissibili nell'anno di acquisto, anziché ammortizzarle nel corso degli anni. Utile, ma anche facile da abusare.
Acquistare una stampante a dicembre perché "è una spesa deducibile" ti fa risparmiare solo l'aliquota marginale d'imposta sull'acquisto: hai comunque speso gli oltre 70 centesimi per ogni dollaro. Acquista la macchina quando l'azienda ha bisogno di quella capacità, non quando TurboTax ti fa sentire in colpa.
Quanto profitto dovrebbe effettivamente essere destinato alla pensione?
Non esiste una percentuale magica, ma un'attività redditizia si presenta più o meno così: mantieni una riserva di liquidità sufficiente a coprire le spese personali fisse per tre-sei mesi, sostituisci i materiali di consumo e metti da parte dei soldi per la prossima stampante, poi versa una percentuale fissa degli utili rimanenti in un conto pensionistico prima di vederli sul tuo conto corrente.
Automatizzate il trasferimento. La forza di volontà è un pessimo piano pensionistico. Chi si ritrova con un patrimonio consistente a 60 anni non è chi ha registrato i maggiori guadagni nel quarto trimestre, ma chi ha saputo accantonare una piccola parte del proprio patrimonio ogni mese per quindici anni, senza mai rinegoziare con se stesso.
Quando è il momento di assumere qualcuno che lo fa di mestiere?
Tra "il negozio ha fatturato una cifra a cinque zeri quest'anno" e "il negozio rappresenta ormai la maggior parte del mio reddito", i calcoli vanno oltre le capacità di un semplice foglio di calcolo. La scelta della forma giuridica, le imposte stimate trimestrali, la selezione del piano pensionistico e le modalità di gestione dell'attività in caso di decesso del titolare sono tutti elementi che entrano in gioco.
In questi casi, invece di fare ricerche su Google, dovresti rivolgerti a un consulente finanziario specializzato in piccole imprese.