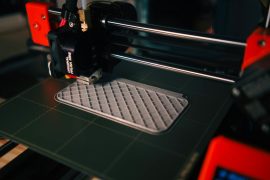
« Est-ce que mon activité secondaire d'impression 3D peut vraiment financer ma retraite ? » Oui, mais pas comme le laissent entendre les miniatures YouTube. Une petite entreprise qui tourne à plein régime dans un garage finance la retraite grâce à des choix réfléchis et parfois fastidieux : les marges, les impôts et l'utilisation des bénéfices une fois le coût du filament payé.
Si vous utilisez un mur d'imprimantes Bambu, un rack de Prusa ou une simple Ender cabossée qui s'autofinance deux fois par mois grâce à Etsy, les questions ci-dessous sont celles auxquelles il vaut la peine de répondre avant même de se préoccuper des machines.
Une imprimerie est-elle vraiment un véhicule de retraite
Les imprimantes, elles, ne se déprécient pas ; c’est le marché qui les entoure qui, lui, s’effondre. Une imprimante perd de la valeur, une tête d’impression tombe en panne, elle est dépassée par le modèle de l’année suivante et finit par se retrouver sur Marketplace pour un tiers de son prix d’achat. Les buses s’usent. Les courroies se détendent. Rien au niveau du matériel lui-même ne se déprécie.
Ce qui est vraiment avantageux, c'est l'argent que génère l'atelier lorsqu'il est géré comme une entreprise. Chaque dollar de profit placé sur un compte fiscalement avantageux, au lieu d'être versé une quatrième fois en espèces, est un dollar qui travaille pour vous dans trente ans. L'imprimerie est le moteur. Le compte d'épargne-retraite est le volant d'inertie.
Comment retirer de l'argent sans impacter négativement sa déclaration d'impôts ?
C'est là que la plupart des artisans-exploitants passent à côté d'opportunités. Si l'entreprise est une entreprise individuelle ou une SARL unipersonnelle, les bénéfices sont imposables, que vous les dépensiez ou non. La question n'est donc pas de savoir s'il faut payer des impôts, mais plutôt quoi faire du reste.
- 401 (k) seulementConçu pour les entreprises individuelles. Vous pouvez y contribuer en tant qu'employé et en tant qu'employeur, ce qui permet à une imprimerie rentable de dégager une part importante de revenus lors d'une bonne année.
- SEP-IRADes formalités administratives simplifiées par rapport à un plan 401(k) individuel : seules les cotisations de l’employeur sont prises en compte. Une solution par défaut raisonnable si vous ne souhaitez pas gérer les documents du plan.
- Roth IRAFinancé par l'argent sur lequel vous avez déjà payé des impôts. Utile au début, lorsque le chiffre d'affaires du magasin est faible et que votre tranche d'imposition est basse.
- HSASi vous bénéficiez d'une franchise élevée, ce compte est le plus avantageux fiscalement. Triplement exonéré d'impôt, il fonctionne après 65 ans comme un compte de retraite individuel (IRA) pour les retraits non médicaux.
Surveillez l' impôt minimum alternatif (AMT) si l'entreprise connaît une année exceptionnelle : l'exemption pour 2026 est de 90 100 $ pour les contribuables célibataires et de 140 200 $ pour les couples mariés, et les revenus annexes peuvent faire basculer les contribuables à hauts revenus dans cette zone plus rapidement qu'ils ne le pensent.
Qu'est-ce qui constitue une véritable dépense professionnelle ?
L'imprimante, le filament, la résine, les stations de lavage et de polymérisation, les abonnements CAO, les buses de rechange, les étagères, l'enceinte, l'aspirateur d'atelier dédié, la part de votre connexion internet et de votre consommation électrique réservée à l'activité : tout cela peut être déclaré si l'atelier est une véritable entreprise et que sa comptabilité est irréprochable. « Régulière » signifie un compte bancaire séparé et des justificatifs de dépenses, pas une simple boîte à chaussures.
L'article 179 permet de déduire les dépenses liées au matériel admissible dès l'année de son acquisition, au lieu de les amortir sur plusieurs années. Utile, mais aussi sujet à des abus.
Acheter une imprimante en décembre sous prétexte qu'elle est déductible ne vous permet d'économiser que votre taux marginal d'imposition sur l'achat ; vous aurez tout de même dépensé plus de 70 % du prix. Investissez dans cette machine lorsque votre entreprise en a besoin, et non lorsque votre logiciel de déclaration d'impôts vous culpabilise.
Quelle part des bénéfices devrait réellement être consacrée à la retraite ?
Il n'y a pas de pourcentage magique, mais la structure d'une entreprise saine ressemble à ceci : conserver une réserve de trésorerie couvrant trois à six mois de dépenses personnelles fixes, remplacer les consommables et mettre de côté pour la prochaine imprimante, puis verser un pourcentage fixe des bénéfices restants sur un compte de retraite avant même qu'ils n'apparaissent sur votre solde bancaire.
Automatisez le transfert. Compter uniquement sur sa volonté ne suffit pas pour la retraite. Ceux qui arrivent à 60 ans avec un véritable capital ne sont pas ceux qui ont réalisé le meilleur quatrième trimestre, mais ceux qui ont prélevé une part de leurs revenus chaque mois pendant quinze ans sans jamais se remettre en question.
Quand est-il temps de faire appel à un professionnel du secteur ?
Entre « le magasin a réalisé un chiffre d'affaires à cinq chiffres cette année » et « le magasin représente désormais la majeure partie de mes revenus », les calculs dépassent les capacités d'un simple tableur. Le choix de la structure juridique, les acomptes provisionnels trimestriels, la sélection du plan de retraite et les modalités de transmission de l'entreprise en cas d'imprévu commencent à s'entremêler.
C’est à ce moment-là que vous devriez parler à un conseiller financier qui travaille avec des petites entreprises plutôt que de faire une recherche sur Google.